Catégorie : BPF

Bilan Pédagogique et Financier

  • Bilan Pédagogique et Financier – Cadre G et H

    Bilan Pédagogique et Financier – Cadre G et H

    Bien remplir le cadre G et H de votre Bilan Pédagogique et Financier

    Pour terminer cette série sur le Bilan Pédagogique et Financier (BPF) , voici nos astuces et conseils pour vous aider à remplir les deux derniers cadres de ce document.

    Cadre G : Stagiaires dont la formation a été confiée à votre organisme par un autre organisme de formation

    Cadre G du Bilan Pédagogique et Financier

    Vous êtes concerné par ce cadre, lorsque votre organisme de formation (OF) a été mandaté par un autre organisme pour réaliser tout ou partie de ses formations. Ici, il s’agit d’indiquer uniquement les formations que votre organisme effectue en tant que sous-traitant. Comme précédemment (Cadre F), il vous faut renseigner toutes les informations relatives à cette activité c’est-à-dire le nombre de stagiaires formés ainsi que le nombre d’heures de formation dispensées. 

    Par exemple, votre organisme de formation a réalisé les actions de formation suivantes en sous-traitance pour le compte d’un autre organisme : 

    1. Formation “Titre Professionnel Formateur Professionnel d’Adultes” (20 Stagiaires ont suivi cette formation d’une durée de 475 heures)
    2. Formation “Déclaration d’Activité” (25 stagiaires ont suivi cette formation d’une durée de 14 heures)

    Lorsque que vous remplirez le cadre G de votre Bilan Pédagogique et Financier, il faudra mettre les informations suivantes : 

    • Nombre total de stagiaires : 20 + 25 = 45 stagiaires
    • Nombre total d’heures-stagiaires : 475 + 14 = 489 heures-stagiaires

    Ces données correspondent aux actions pour lesquelles vous avez inscrit les produits à la ligne 10 du cadre C (contrats conclus avec d’autres organismes de formation y compris CFA). 

    Cadre H : Personne ayant la qualité de dirigeant

    Cadre H du Bilan Pédagogique et Financier

    Ce cadre indique qui est le représentant légal de l’organisme de formation. C’est la personne habilitée à prendre des décisions, signer des contrats et représenter juridiquement le prestataire. Si vous avez des doutes sur qui est cette personne, vous pouvez vous référer à l’extrait K-bis ou avis de situation Sirene de la société, procès-verbal de désignation du Président  (pour les associations).

    En règle générale, ce cadre est déjà rempli. Il vous suffira de vérifier les informations et de les corriger en cas d’erreur. 

    Vous avez aimé ces articles ?  N’hésitez pas à nous contacter si vous souhaitez nous voir approfondir d’autres sujets.

    Découvrez également nos autres articles dédiées au Bilan Pédagogique et Financier. Si vous avez des questions ou besoin d’assistance pour compéter votre BPF, n’hésitez pas à nous solliciter. 


    Prendre rendezvous avec un conseiller

  • Bilan Pédagogique et Financier – Cadre F2, F3 et F4

    Bilan Pédagogique et Financier – Cadre F2, F3 et F4

    Nos astuces et conseils pour vous aider à remplir les cadre F2, F3 et F4 de votre Bilan Pédagogique et Financier

    Cette semaine, pour continuer notre série sur le Bilan pédagogique et financier nous voyons avec vous les cadres F-2, F-3 et F-4. 

    Cadre F2 : Activité sous traitée

    Cadre F2 : Activité sous traitée - Bilan Pédagogique et Financier

    Si votre organisme délègue tout ou partie des prestations de formation à un autre organisme, dans le cadre d’un contrat de sous-traitance, vous devrez remplir le cadre F2 de votre Bilan Pédagogique et Financier (BPF) avec les informations suivantes :

    • Le nombre de stagiaires et d’apprentis dont la formation a été confiée à l’organisme sous traitant.
    • Le nombre total d’heures de formation suivies par ces stagiaires et/ou apprentis dans le cadre de la sous-traitance.

    Il s’agit d’identifier les stagiaires formés et de préciser le nombre d’heures-stagiaires assurées par le sous-traitant.

    Exemple : Vous avez prévu de former cinq employés d’une entreprise. Cette formation se compose de cinq modules de 7 heures chacun. Pour vous aider, vous faites appel à un un autre organisme de formation en sous-traitance, qui se charge du module n°2. Vous devez renseigner le cadre F-1, ligne a : 5 stagiaires formés par votre organisme pour son propre compte et 175 (5 x 35) heures de formation suivies par les stagiaires. Pour le cadre F-2 : 5 stagiaires dont la formation a été confiée à un autre organisme de formation pour un total de 35 (5 x 7) heures de formation.

    Cadre F3 : Objectif général des prestations dispensées

    Formations conduisant à :

    • diplôme, titre professionnelle ou CQP  enregistré au RNCP (ligne a)
    • certification (dont CQP) ou habilitation enregistrée au RS (ligne b)
    • CQP non enregistré au RNCP ou au RS (ligne c)
    • Autres formations professionnelles : plan de développement des compétences(ligne d)
    • Bilans de compétences (ligne e)
    • VAE (ligne f)

    Pour chaque catégorie du cadre F-3 du BPF, il faut :

    • identifier le nombre de stagiaires ou d’apprentis formés
    • calculer le nombre total d’heures de formation suivies par les stagiaires et les apprentis 

    Attention : Il est également nécessaire d’inclure les stagiaires dont la formation a été déléguée à un autre organisme de formation dans cette comptabilisation.

    La ligne « Total » (ligne 3) est calculée à partir des données des lignes a, b, c, d, e et f. Les chiffres figurant sur la ligne « Total » du cadre F-3 doivent correspondre aux valeurs inscrites sur la ligne « Total » (ligne 1) du cadre F-1.

    Cadre F4 : Spécialités de formation

    Cadre F4 : Bilan Pédagogique et Financier

    Ce cadre de votre Bilan Pédagogique et Financier permet d’identifier l’activité de l’organisme de formation en prenant compte des spécialités de formation dispensées. Vous retrouvez les spécialités codifiées dans la page 4 de la notice explicative. Par exemple, si vous dispensez une formation en “Arts plastiques” de 300 à 10 stagiaires/apprentis, le code sera 132. Ce devrez indiquer 10 à la colonne “Nombre de stagiaires et d’apprentis” et 300 dans la dernière colonne.  

    Attention, vous êtes limités à 5 spécialités principales. Dans le cas où l’enseignement concerne plusieurs matières, les spécialités de formation devront être regroupées sous la matière dominante des enseignements.  Il conviendra de choisir le code le plus précis, à défaut, un code supérieur sera utilisé. Par exemple, pour une formation en  “Arts plastiques” (codes 132) et “Musique, arts du spectacle” (code 133): indiquez le code 130 “Spécialités littéraires et artistiques plurivalentes”

    Ensuite, la ligne “Autres spécialités”, chaque fois que vous rajoutez une spécialité vous mettez le code correspondant à la spécialité. (voir notice

    Enfin, pour la ligne 4 “Total” de ce tableau, elle est calculée en faisant la somme des six lignes précédentes. De plus, les montants que vous retrouverez sur ces lignes doivent être les mêmes que sur les lignes « Total » des cadres F-1 et F-3.

    Découvrez également nos autres articles dédiées au Bilan Pédagogique et Financier. Si vous avez des questions ou besoin d’assistance pour compéter votre BPF, n’hésitez pas à nous solliciter. 


    Prendre rendezvous avec un conseiller

  • Bilan Pédagogique et Financier – Cadre F1

    Bilan Pédagogique et Financier – Cadre F1

    Astuces et conseils pour le cadre F1 du Bilan Pédagogique et Financier (BPF)

    Cette semaine, pour continuer notre série sur le Bilan pédagogique et financier nous voyons avec vous le cadre F1. Ce cadre s’intéresse aux types de stagiaires formés par votre organisme de formation ou vos sous-traitants.

    Explication du Cadre F1 du Bilan Pédagogique et Financier

    Cadre F1 du BPF : types de stagiaires de l’organisme

    Pour chaque type de stagiaires vous devez indiquer le nombre de stagiaires ou d’apprentis formés et le nombre total d’heures de formations suivies par les stagiaires et les apprentis (en additionnant les heures de chaque stagiaire ou apprentis). Vous devez vous demander qui ont suivi vos formations ou celles que vous avez délégué à vos sous-traitants, pour combien d’heures et quel est le type des apprentis.

    Attention, on ne retient qu’un seul statut par stagiaire. S’il y a plusieurs financements et notamment un apport personnel du stagiaire, la catégorie “particulier à leurs propres frais formés par votre organisme de formation” prévaut.

    Exemple une personne a suivi votre formation au pilotage de drone

    1. Elle a financé une partie du prix de la formation avec son CPF
    2. Et elle a dû financer une partie du prix de la formation à ses propres frais car son CPF n’était pas suffisant

    On indique tout de même ce stagiaire dans le statut “particulier à leurs propres frais formés par votre organisme de formation”.

    Découvrez également nos autres articles dédiées au Bilan Pédagogique et Financier. Si vous avez des questions ou besoin d’assistance pour compéter votre BPF, n’hésitez pas à nous solliciter. 


    Prendre rendezvous avec un conseiller

  • Date limite de dépôt du BPF

    Date limite de dépôt du BPF

    Date limite de dépôt du BPF

    La date limite de dépôt du BPF s’étend exceptionnellement jusqu’au 31 mai 2024. Ne vous laissez pas surprendre par les délais.


    Pour rappel le BPF retrace l’activité de l’OF sur l’année précédente. Le dépôt du BPF est nécessaire pour conserver le numéro de déclaration d’activité et continuer à réaliser des formations.


    Les informations contenues dans le BPF doivent être conformes aux attendus réglementaires sous peine de sanctions administratives, pénales ou financières. Les risques encourus sont notamment : 

    • l’annulation de votre NDA (Numéro de Déclaration d’Activité) ;

    • une amende pouvant aller jusqu’à 4500 € ;

    • la perte de votre organisme de formation.

    La Certification Qualiopi que vous avez obtenue cesse de produire ses effets.

    Attention : Même après avoir déclaré votre bilan pédagogique et financier, des erreurs sur ce document peuvent entraîner des contrôles de la part de l’administration, pouvant conduire à des amendes. En savoir plus

    VOUS SOUHAITEZ APPRENDRE À REMPLIR UN BILAN PÉDAGOGIQUE ET FINANCIER ?

    Schola ingénierie vous guide dans la compréhension du Bilan Pédagogique et Financier. Nous mettons à votre disposition :

    • Une formation pour apprendre à remplir cette formalité obligatoire en toute confiance,
    • Un guide pratique pour réussir bilan pédagogique et financier,
    • Des articles qui expliquent les différents cadres du BPF.

    VOUS N’AVEZ PAS ENCORE CONSTITUÉ VOTRE BILAN PÉDAGOGIQUE ET FINANCIER?

    Nos consultants, experts en droit de la formation professionnelle, vous garantissent la conformité des informations contenues dans votre BPF :

    • Réalisation et transmission en une journée (24h)
    • Offre finançable en totalité par votre OPCO (sous réserve de validation)


    Prendre RDV pour en discuter

  • Bilan pédagogique et financier – cadre E

    Bilan pédagogique et financier – cadre E

    Cadre E du Bilan Pédagogique et Financier

    Cette semaine, nous poursuivrons notre série avec l’analyse du cadre E du Bilan Pédagogique et Financier. Si vous n’avez pas encore eu l’occasion de consulter l’analyse des autres cadres, nous vous invitons à découvrir nos analyses des cadres A et B, le cadre C, ainsi que le cadre D  du BPF. 

    Cadre E du BPF : Personnes dispensant des heures de formation

    Le cadre E du Bilan Pédagogique et Financier est dédié à l’identification des intervenants de votre organisme de formation (OF) pour l’année comptable en question, en quantifiant le nombre de formateurs et les heures de formation dispensées. Il s’agit de répartir avec précision les différentes catégories de personnes impliquées dans les activités de formation. Ce cadre distingue deux catégories principales :

    1. Personnes de votre organisme dispensant des heures de formation. Cette section concerne :  

    • les formateurs salariés qu’ils soient employés en contrats à durée indéterminée ou déterminée, qu’ils soient formateurs occasionnels
    • le formateur indépendant qui dispense les formations dans son propre organisme de formation 
    • le dirigeant qui dispense des formations dans son propre OF

    2. Personnes extérieures à votre organisme dispensant des heures de formation dans le cadre de contrat de sous-traitance. Cette section concerne : 

    • les formateurs qui interviennent dans le cadre de contrats de prestation de service
    • les formateurs qui interviennent dans le cadre de contrats de sous-traitance 
    • les formateurs qui interviennent sur la base d’honoraires.

    Chaque formateur intervenant doit être comptabilisé individuellement, qu’il appartienne à un organisme de formation sous-traitant, qu’il soit indépendant ou auto-entrepreneur.  

    Exemple concret :

    Par exemple, concernant les contrats de sous-traitance : un OF engage un autre OF spécialisé pour dispenser des cours de langue à ses stagiaires. Si ce 2ème OF fait intervenir plusieurs formateurs, chaque formateur devrait être identifié distinctement, même s’ils sont tous affiliés à la même société sous-traitante.

    En cas de questions spécifiques ou si vous souhaitez une assistance supplémentaire pour compléter votre BPF, n’hésitez pas à nous contacter.

    Prendre Rendez-Vous Avec Un Conseiller

    Bilan pédagogique et financier – cadre D

  • Bilan pédagogique et financier – cadre D

    Bilan pédagogique et financier – cadre D

    Bilan Pédagogique et Financier - Cadre D

    Cette semaine, nous allons continuer notre série avec l’analyse du cadre D du Bilan pédagogique et financier. Si vous n’avez pas encore consulter l’analyse des autres cadres, nous vous invitons à découvrir nos analyses des cadres A et B ainsi que celle du cadre C du bilan pédagogique et financier. 

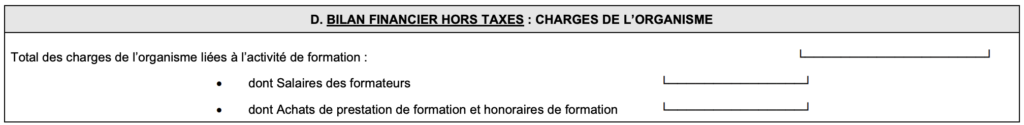
    Cadre D du BPF : charges de l’organisme.


    Ce cadre recense des informations sur les charges de votre organisme. Vous devez d’abord indiquer, en première ligne, le montant total des charges de votre organisme, liées à l’activité de dispensateur de formation. Vous trouvez ce montant dans le bilan comptable inscrit en chiffre d’affaires ou production vendue

    Pour les entreprises à activités multiples votre bilan comptable doit nécessairement faire la distinction entre les charges en formation et les autres charges hors formation.

    Exemple concret :


    Vous avez une entreprise à activités de formation et de conseil

    1. charges liées à la formation
    2. charges liées au conseil

    Vous indiquerez ensuite le montant des salaires des formateurs , dans la case “dont salaires des formateurs” si vous avez des formateurs internes ou des formateurs occasionnels ayant signé un contrat de travail. 

    Enfin, vous devez renseigner, dans la case “dont Achats de prestation de formation et honoraires de formation”, le montant des factures payées à ceux de vos formateurs qui n’ont pas de contrat de travail qui interviennent en prestation 

    Pour rappel : toutes les sommes indiquées doivent être formulées hors charges en ce qui concerne les salaires et hors taxes en ce qui concerne les factures.

    Bilan Pédagogique et Financier : Cadre D

    En cas de questions spécifiques ou si vous souhaitez une assistance supplémentaire pour compléter votre BPF, n’hésitez pas à nous contacter.

    Prendre Rendez-Vous Avec Un Conseiller

    Bilan pédagogique et financier – cadre D

  • Bilan Pédagogique et Financier – Cadre C

    Bilan Pédagogique et Financier – Cadre C

    Cette semaine, dans notre deuxième épisode, nous abordons le cadre C du Bilan Pédagogique et Financier (BPF). 

    Cadre C du BPF : Produits

    Dans le cadre C du Bilan Pédagogique et Financier (Produits) vous renseignez les sommes reçues par votre organisme pour ses actions de formation, en précisant le financeur. Chaque ligne de 1 à 11 représente un financeur distinct, avec le montant reçu pour les formations, durant l’année comptable indiquée dans le cadre B.

    Les lignes a à h concernent les financeurs relevant de la catégorie « organismes gestionnaires des fonds de la formation » c’est-à-dire les OPCO. Pour la ligne 2, « Total des produits provenant des organismes gestionnaires des fonds de la formation », la somme des montants des lignes a à h doit donc être indiquée. 

    Précisions sur les sommes

    Toutes les sommes inscrites doivent être hors-taxes et en euros, arrondis à l’euro le plus proche. Le total des produits issus de la formation professionnelle  est obtenu par l’addition des montants des lignes 1 à 11 (hors lignes a à h). Ce montant doit être obligatoirement égal à votre Chiffre d’Affaires en formation, inscrit dans votre bilan comptable.  

    Exemple concret

    Mon Organisme de Formation a formé 20 salariés pour un budget total de 40 000 €, dont 10 000 € financés par leur entreprise et 30 000 € par l’OPCO.  Le montant de 10 000 €  est indiqué à la ligne 1 “des entreprises pour la formation de leurs salariés” et 30 000 € à la ligne h “du plan de développement des compétences ou d’autres dispositifs”

    Mon Organisme de Formation a formé en alternance 12 jeunes en contrats de professionnalisation, pour un coût de 60 000 euros. Le montant de 60 000 euros est indiqué à la ligne b “des contrats de professionnalisation”.

    En cas de questions spécifiques ou si vous souhaitez une assistance supplémentaire pour compléter votre BPF, n’hésitez pas à nous contacter.


    Prendre rendez-vous avec un conseiller

  • Bilan Pédagogique et Financier : Présentation du Cadre A et B

    Bilan Pédagogique et Financier : Présentation du Cadre A et B

    Au cours des prochaines semaines, nous publierons un article chaque jeudi, explorant les différents cadres du Bilan Pédagogique et Financier (BPF). Chaque article abordera un cadre spécifique du BPF, en expliquant son importance, les informations requises ainsi que des conseils pratiques pour un remplissage efficace. 

    Que vous soyez un nouvel arrivant dans le domaine de la formation ou un habitué cherchant à approfondir vos connaissances, cette série d’articles sera une ressource précieuse pour vous.

    Cadre A : Identification de l’organisme de formation

    Le cadre A du Bilan Pédagogique et Financier (BPF) concerne les informations générales sur l’organisme de formation : l’adresse de l’organisme, le numéro SIRET, ainsi que les coordonnées de contact. Pour être dans l’obligation de réaliser un BPF il faut avoir obtenu son Numéro de Déclaration d’Activité.

    Cadre B : Caractéristiques de l’organisme de formation

    Le cadre B précise les dates précises de l’exercice comptable sur lequel votre Bilan Pédagogique et Financier portera. Il s’agit de la dernière période comptable achevée, qui peut ne pas correspondre à une année civile.

    Par exemple : 

    • Mon bilan comptable est du 1er /07/ 2023  au 31/06 /2024 le BPF sera réalisé en avril/mai 2025

    • Mon bilan comptable est du 1er/01 au 31/12/2023 le BPF sera réalisé en avril/mai 2024

    Attention : Pour être dans l’obligation de réaliser un BPF il faut avoir terminé un exercice comptable ! 

    N’hésitez pas à nous contacter si vous avez des questions spécifiques ou si vous avez besoin d’une assistance supplémentaire dans le remplissage de votre BPF.


    Nous contacter

    Boîte d’info

    Cliquez ici pour modifier ce texte. Lorem ipsum dolor sit amet, consectetur adipiscing elit. Ut elit tellus, luctus nec ullamcorper mattis, pulvinar dapibus leo.

  • Date limite de dépôt du BPF

    Date limite de dépôt du BPF

    La date limite pour le dépôt de votre Bilan Pédagogique et Financier a été reportée au 31/05/2023


    Pour rappel le BPF retrace l’activité de l’OF sur l’année précédente. Le dépôt du BPF est nécessaire pour conserver le numéro de déclaration d’activité et continuer à réaliser des formations.


    Les informations contenues dans le BPF doivent être conformes aux attendus réglementaires sous peine de sanctions administratives, pénales ou financières. Les risques encourus sont notamment : 

    • Reversement au trésor public des sommes perçues dans le cadre des formations dispensées
    • Amende de 4 500 € 
    • Interdiction temporaire ou définitive d’exercer une activité de dirigeant d’organisme de formation
    • Annulation de déclaration d’activité, radiation de la liste publique des prestataires de formation
    • Perte de la possibilité d’obtenir des financements par les OPCO

    Vous n’avez pas encore constitué votre BIlan Pédagogique et Financier ?

    Nous vous vous accompagnons à la réalisation et au dépôt de votre bilan pédagogique et financier :

    • Réalisation et transmission en une journée (24h)
    • Nos consultants, experts en droit de la formation professionnelle, vous garantissent la conformité des informations contenues dans votre BPF
    • Offre finançable en totalité par votre OPCO (sous réserve de validation)

    Vous êtes intéressé(e) ? Cliquez sur le bouton « souscrire » ci-dessous et demandez à être contacté ou contactez-nous au 03.20.31.24.98

    Souscrire